
Bitcoin u tvrtki: što Porezna uprava dobiva, a što pokazuju knjige?
Bitcoin vrijedi više nego pri kupnji. Je li tvrtka ostvarila dobit? Što ulazi u knjige, koje podatke dobiva Porezna uprava i što provjeriti prije ulaganja.
Ukratko
• Ako tvrtka bitcoin vodi kao nematerijalnu imovinu po modelu troška, rashod nastaje kada nadoknadivi iznos padne ispod vrijednosti u knjigama. Rast iznad nabavne vrijednosti ne povećava rezultat prije prodaje.
• Od 1. siječnja 2026. pružatelji usluga povezanih s kriptoimovinom prikupljaju podatke o transakcijama tvrtki za porezne uprave. Pružatelji koji izvještavaju u Hrvatskoj prva izvješća dostavljaju do 30. lipnja 2027.
• Iznos transakcija koji prijavi pružatelj, računovodstveni dobitak i porezna osnovica nisu isto. Svaki podatak treba moći objasniti.
• Porez na dobit plaća se prema općim pravilima. Oslobođenje nakon dvije godine držanja vrijedi za građane, a ne za tvrtke.
Tvrtka je za 100.000 eura kupila bitcoin. Nekoliko mjeseci poslije aplikacija pokazuje da to ulaganje vrijedi 130.000 eura. Znači li to da je tvrtka zaradila 30.000 eura? Ako bitcoin vodi po nabavnoj vrijednosti (model troška), sam rast cijene još nije računovodstveni dobitak.
Istodobno se mijenja nešto o čemu se puno manje govori: kupnje i prodaje preko burze od 2026. ulaze u izvješća za porezne uprave. Te podatke treba moći povezati s evidencijama tvrtke i objasniti eventualne razlike. Zato uprava treba znati što se promijenilo, kako se bitcoin vodi u knjigama i kako se oporezuje.
Što se promijenilo, a što nije
Pravila za pružatelje i izvještavanje mijenjala su se postupno. Za tvrtku su važna četiri datuma.
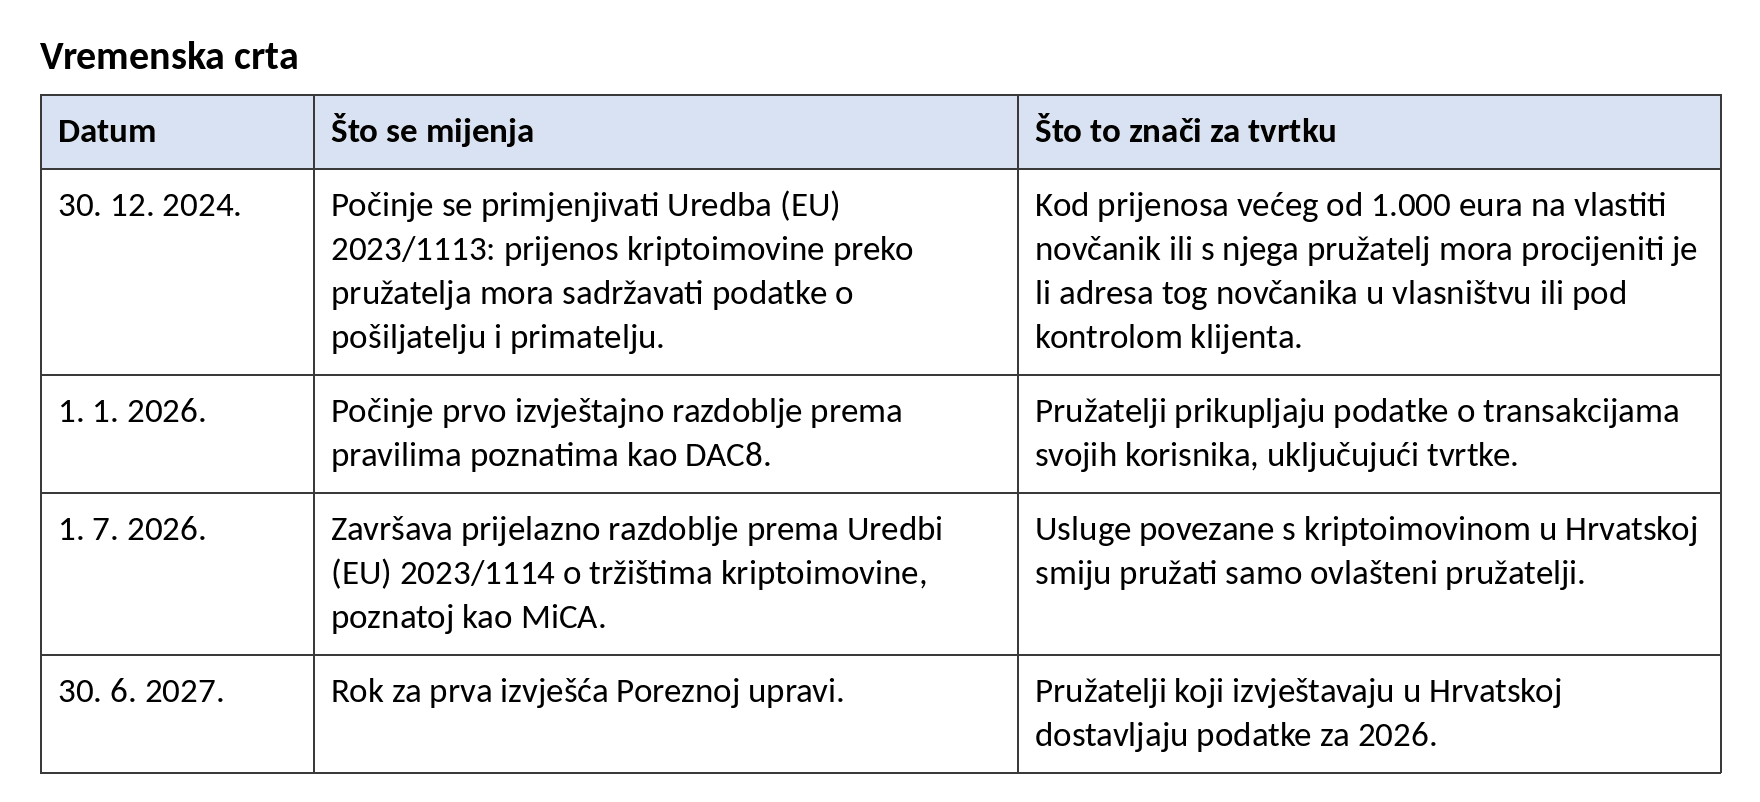
Tko nadzire pružatelje. Pružatelje sa sjedištem u Hrvatskoj nadzire Hrvatska agencija za nadzor financijskih usluga (Hanfa), a pružatelje iz drugih država članica nadzire regulator države u kojoj su dobili odobrenje. Neke već regulirane financijske institucije, primjerice banke, mogu pružati te usluge nakon propisane obavijesti nadzornom tijelu.
Odakle Porezna uprava dobiva podatke. Obvezu izvještavanja uvodi osma izmjena europske Direktive o administrativnoj suradnji u području oporezivanja (DAC8). Hrvatska ju je prenijela izmjenama Zakona o administrativnoj suradnji u području poreza (Narodne novine 146/2025). Pružatelji ne izvještavaju o nekim korisnicima, među ostalim o društvima čijim se dionicama redovno trguje na burzi i s njima povezanim društvima, tijelima javne vlasti, središnjim bankama i većini financijskih institucija. O transakcijama malog ili srednjeg društva s ograničenom odgovornošću pružatelj u pravilu izvještava, osim ako društvo ispunjava propisane uvjete za izuzeće. Podatke o hrvatskim korisnicima pružatelja iz drugih država članica Porezna uprava dobiva razmjenom s tim državama.
Za tvrtku to znači da evidenciju kriptoimovine treba redovito usklađivati s izvodima i poviješću transakcija pružatelja, a ne čekati njegovo izvješće Poreznoj upravi.
Što se nije promijenilo. Nova pravila o izvještavanju sama po sebi ne mijenjaju ni način knjiženja bitcoina ni opća pravila poreza na dobit. I dalje vrijedi tumačenje iz 2019., o kojem više u nastavku. Odbor za međunarodne računovodstvene standarde (IASB) nije donio nova pravila za kriptoimovinu: u projektu o nematerijalnoj imovini kriptovalute se spominju kao mogući primjer za ispitivanje, a kriptoimovina je dodana na popis mogućih budućih projekata Odbora.
Zašto bitcoin nije novac na drugom računu?
Odbor za tumačenje Međunarodnih standarda financijskog izvještavanja (MSFI) zaključio je 2019. da kriptovalute poput bitcoina nisu ni novac ni financijska imovina. Vlasniku ne daju ugovorno pravo da od nekoga primi novac ili drugu financijsku imovinu.
Tvrtka koja primjenjuje MSFI zato bitcoin koji drži radi ulaganja u pravilu vodi među nematerijalnom imovinom, prema MRS-u 38. Ako ga drži radi prodaje u redovnom poslovanju, primjenjuje se MRS 2 o zalihama.
Taj zaključak ne vrijedi automatski za svu kriptoimovinu. Tokeni koji vlasniku daju pravo na novac ili drugu imovinu, primjerice tokeni e-novca i tokeni vezani uz imovinu, koje se često naziva stablecoinima, mogu zahtijevati drukčiju analizu.
Hrvatski standardi financijskog izvještavanja (HSFI) nemaju poseban standard ni službeno tumačenje za kriptoimovinu. Ako se bitcoin razvrsta kao nematerijalna imovina, primjenjuje se HSFI 5: imovina s ograničenim vijekom upotrebe amortizira se, a imovina s neodređenim vijekom upotrebe ne amortizira se, nego se testira na umanjenje vrijednosti najmanje jednom godišnje i kad postoje naznake umanjenja (točke 5.42. i 5.48.). Amortizacija dakle nije slobodan izbor, nego posljedica procjene vijeka upotrebe.
Tu procjenu i odabrani model mjerenja zapišite u računovodstvenu politiku prije prvog zatvaranja godine.
Kada se pad i rast cijene vide u rezultatu
Pretpostavimo da tvrtka koja primjenjuje MSFI kupi bitcoin za 100.000 eura i vodi ga kao nematerijalnu imovinu po modelu troška. Procijenila je da bitcoin ima neodređen vijek upotrebe, pa ga ne amortizira. Radi jednostavnosti nema naknada, a nadoknadivi iznos na svaki datum bilance jednak je tržišnoj vrijednosti.
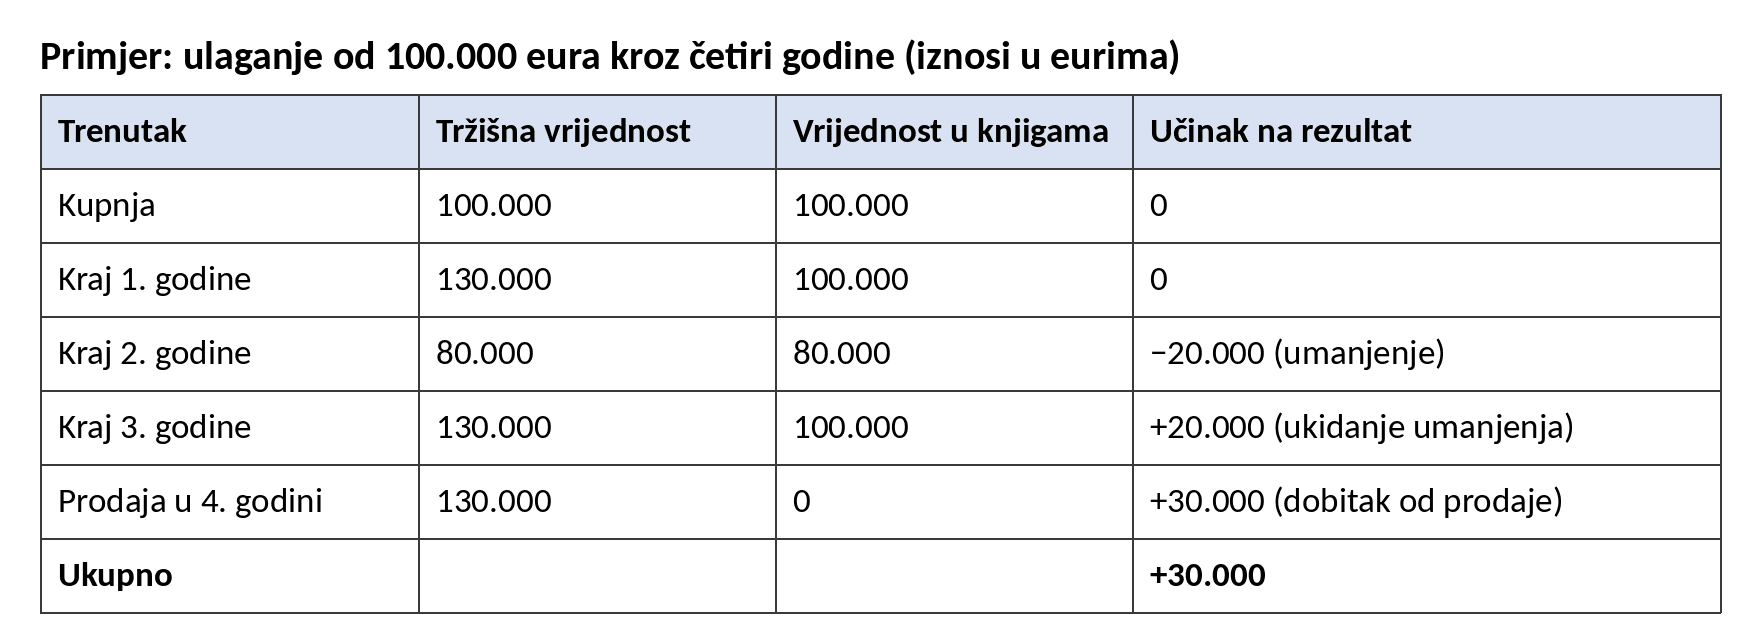
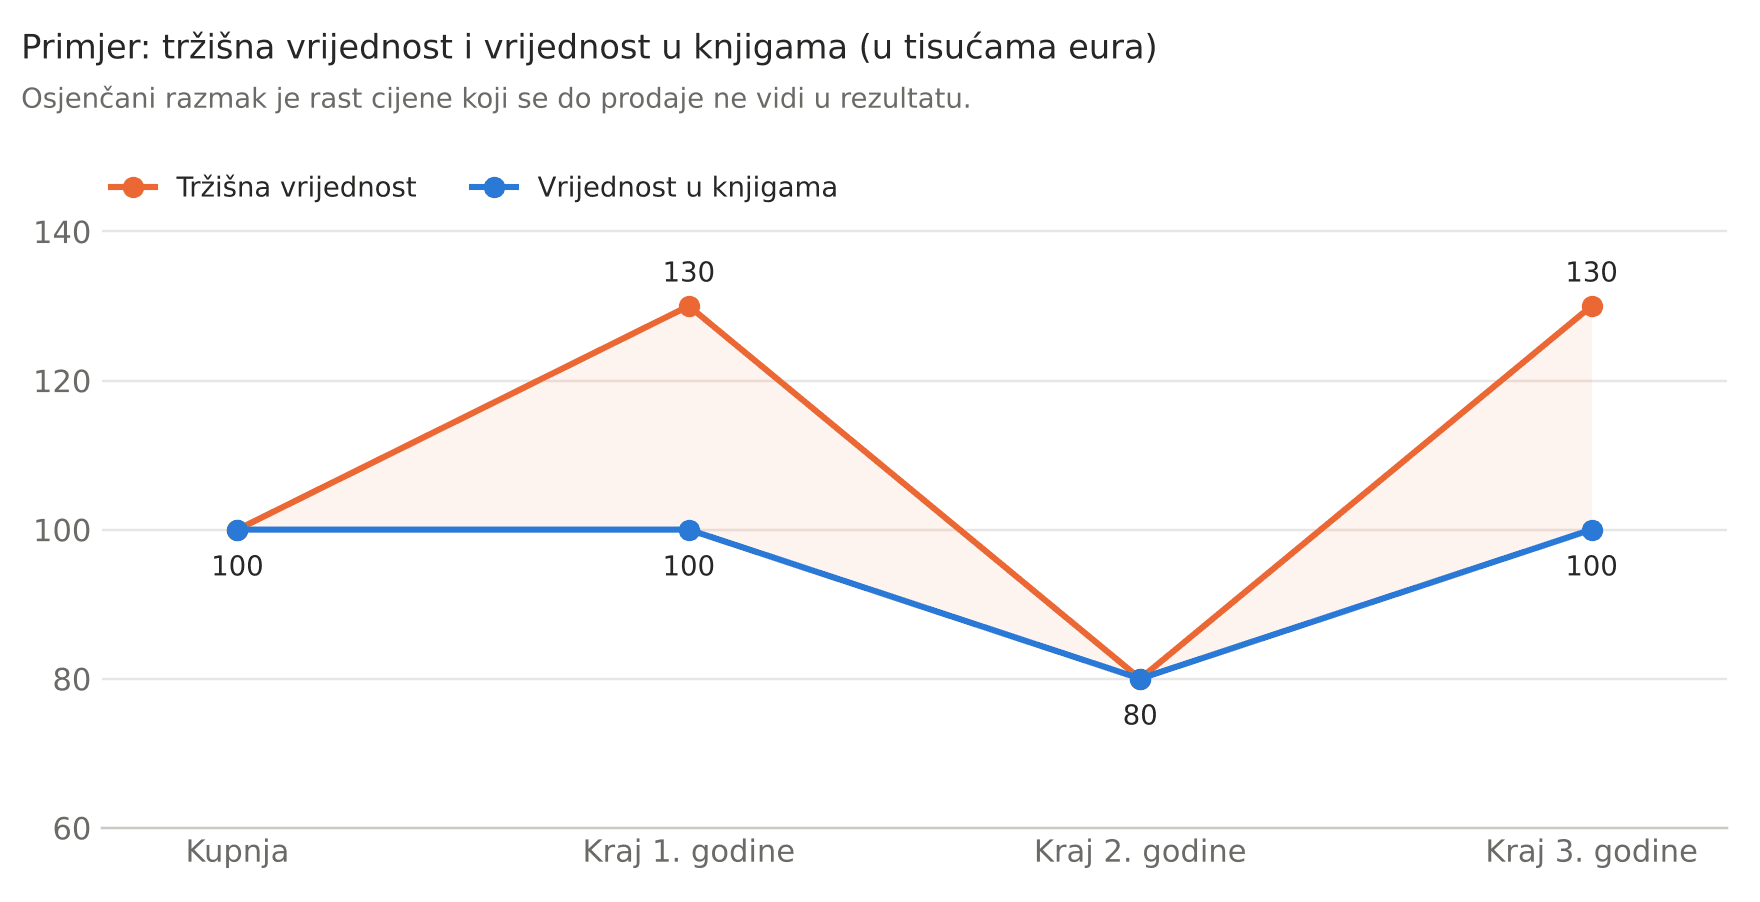
Rast u prvoj godini ne vidi se u rezultatu jer se prema modelu troška imovina ne vodi iznad nabavne vrijednosti. Pad u drugoj godini vidi se odmah. Prema MRS-u 36 vrijednost u knjigama uspoređuje se s nadoknadivim iznosom, odnosno s višim od dvaju iznosa: fer vrijednosti (za bitcoin u pravilu tržišne cijene) umanjene za troškove otuđenja i vrijednosti u upotrebi. Kada je nadoknadivi iznos niži, razlika je rashod od umanjenja.
Kad cijena ponovno naraste, umanjenje se može ukinuti, ali samo do nabavne vrijednosti od 100.000 eura. Ostatak rasta vidi se tek pri prodaji. Ukupan učinak kroz sve godine jednak je razlici između prodajne i nabavne cijene, 30.000 eura. Razlikuje se samo trenutak u kojem ga rezultat pokazuje.
Tvrtka koja primjenjuje HSFI, bitcoin vodi po modelu troška kao nematerijalnu imovinu s neodređenim vijekom upotrebe i polazi od istih pretpostavki imala bi isti raspored učinaka, jer i HSFI propisuje test umanjenja i ukidanje umanjenja najviše do vrijednosti koja bi postojala da umanjenja nije bilo (HSFI 5, točka 5.51., i HSFI 6, točke 6.66. do 6.68.).
Uprava koja prati rezultat po godinama treba znati da će bitcoin po modelu troška pad ispod vrijednosti u knjigama pokazati odmah, a rast iznad nabavne vrijednosti tek pri prodaji.
Isti bitcoin, različiti modeli mjerenja
Model troška (MRS 38). Primjenjuje se na ulaganje vođeno kao nematerijalna imovina. Rast cijene ne priznaje se do prodaje, osim ukidanja ranijeg umanjenja. Pad je rashod ako nadoknadivi iznos padne ispod vrijednosti u knjigama.
Model revalorizacije (MRS 38). Dopušten je samo ako za imovinu postoji aktivno tržište. Rast ide u revalorizacijsku rezervu u kapitalu, a u rezultat samo do iznosa ranijeg rashoda od umanjenja. Pad najprije smanjuje tu rezervu, a ostatak je rashod.
Zalihe (MRS 2). Primjenjuje se kada tvrtka bitcoin drži radi prodaje u redovnom poslovanju. Rast se ne priznaje do prodaje, osim ukidanja ranijeg otpisa. Pad se priznaje otpisom na neto utrživu vrijednost ako je ona niža od nabavne vrijednosti.
Brokeri i trgovci (MRS 2). Primjenjuje se na tvrtke koje kupuju i prodaju radi zarade na kratkoročnoj promjeni cijene. Bitcoin se mjeri po fer vrijednosti umanjenoj za troškove prodaje, pa i rast i pad odmah ulaze u rezultat.
Za model revalorizacije aktivno tržište za bitcoin često se može dokazati, a za mnoge manje kriptovalute ne. Kad se bitcoin proda, revalorizacijska rezerva ne prenosi se u račun dobiti i gubitka, nego se može prenijeti izravno u zadržanu dobit. Dio rasta tako nikad ne prođe kroz rezultat, ali to ne znači da je taj iznos oslobođen poreza.
Kako se to oporezuje u tvrtki?
Pri prodaji bitcoina tvrtka utvrđuje računovodstveni dobitak ili gubitak, odnosno razliku između neto iznosa od prodaje i vrijednosti u knjigama. Porez na dobit ne obračunava se zasebno na tu razliku, nego na ukupnu poreznu osnovicu tvrtke, nakon propisanih uvećanja i umanjenja, po stopi od 10 % ako su u poreznom razdoblju ostvareni prihodi do 1.000.000 eura, odnosno 18 % ako su jednaki ili veći od tog iznosa. Zato računovodstveni dobitak od prodaje i iznos koji utječe na poreznu osnovicu ne moraju biti jednaki.
Dobitak ili gubitak može nastati i kada tvrtka bitcoin zamijeni za drugu kriptoimovinu. Takva se zamjena u pravilu evidentira kao otuđenje jedne i stjecanje druge imovine, pa može utjecati na rezultat iako na račun nije stigao nijedan euro.
Umanjenje vrijednosti računovodstveno je rashod, ali porezno nije automatski priznato. Ako tvrtka u knjigama iskazuje umanjenje, odnosno vrijednosno usklađenje dugotrajne imovine, Zakon o porezu na dobit (članak 12. stavak 22.) dopušta da se u porezno priznate rashode uključi samo iznos koji bi se dobio primjenom propisanih godišnjih stopa amortizacije. Kako se to pravilo primjenjuje na bitcoin kojem je, kao u našem primjeru, procijenjen neodređeni vijek upotrebe pa se računovodstveno ne amortizira, provjerite s poreznim savjetnikom prije predaje prijave poreza na dobit. S njim provjerite i kada revalorizacija ulazi u poreznu osnovicu.
Tri različita podatka
Ako tvrtka iz primjera bitcoin proda preko pružatelja, a drugih transakcija te godine nema, pružatelj će u zbirnom izvješću navesti ukupan bruto primljeni iznos od prodaje: 130.000 eura (u primjeru nema naknada). Računovodstveni dobitak od prodaje iznosi 30.000 eura. Porezni učinak prodaje ovisi i o ranijem poreznom tretmanu umanjenja i njegova ukidanja, a porezna osnovica utvrđuje se za poslovanje tvrtke u cjelini. Nijedan od tih podataka nije pogrešan, ali svaki treba moći objasniti.
Podaci koje pružatelj dostavi Poreznoj upravi ne zamjenjuju knjige tvrtke, ali se s njima mogu usporediti. Zamislite da direktor prebaci bitcoin s burze na vlastiti novčanik tvrtke, a računovodstvo za to ne zna. U izvješću pružatelja taj se prijenos vidi u zbirnom iznosu prijenosa, a u knjigama ga nema. Ako tvrtka ne može dokazati da je novčanik njezin, teško će objasniti gdje je imovina.
Prijenos između vlastitih novčanika tvrtke nije prodaja i ne knjiži se kao prodaja, ali za njega, kao i za svaku kupnju, prodaju i zamjenu, treba sačuvati dokumentaciju. Iste dokaze tražit će i revizor, ako je tvrtka obveznik revizije.
Što ako kupac plaća kriptoimovinom?
Najprije treba razumjeti ugovor i tijek naplate. Tvrtka može izravno primiti kriptoimovinu, a može koristiti posrednika koji kupcu naplati u kriptoimovini, a tvrtki isplati eure.
To što na račun tvrtke stignu euri još ne znači da tvrtka nikada nije držala kriptoimovinu ni snosila rizik promjene cijene. Treba provjeriti tko kriptoimovinu prima, kada je pretvara u eure, tko snosi promjenu vrijednosti i koje naknade nastaju. O tome ovise i knjiženje i porezni tretman.
Ugovor s kupcem ili posrednikom zato pročitajte prije prve takve naplate, a ne nakon nje.
Plaćanje bitcoinom samo po sebi ne mijenja tretman isporuke u pogledu poreza na dodanu vrijednost (PDV). Ako je prodaja robe ili usluge oporeziva PDV-om, oporeziva ostaje i kada je kupac plati bitcoinom. Sud Europske unije u predmetu Hedqvist iz 2015. odlučio je da je usluga zamjene tradicionalne valute za bitcoin i obrnuto oslobođena PDV-a. To se oslobođenje ne može automatski proširiti na sve usluge povezane s kriptoimovinom.
Isto tako, način plaćanja ne oslobađa od obveze izdavanja i fiskalizacije računa. Za prodaju građanima primjenjuju se pravila fiskalizacije u krajnjoj potrošnji, uz zakonska izuzeća. Od 1. siječnja 2026. hrvatski obveznici PDV-a u pravilu izdaju eRačune za tuzemne transakcije poslovnim subjektima obuhvaćenima Zakonom, a plaćanje kriptoimovinom nije razlog za izuzeće od te obveze.
Prije kupnje: sedam pitanja za upravu
I točno proknjiženo ulaganje može biti loša odluka za likvidnost. Ako tvrtki za dva mjeseca treba 100.000 eura za poreze i plaće, ulaganje tog novca u imovinu čija se cijena može naglo promijeniti stvara problem bez obzira na računovodstveni model. Dobit i novac nisu isto, o čemu smo pisali u članku „Zašto tvrtki s dobiti nedostaje novca za plaće“.
Prije kupnje odgovorite na sljedeća pitanja:
•Koliko tvrtka najviše smije uložiti i iz kojeg novca?
•Tko odobrava kupnju, prodaju i prijenos?
•Tko ima pristup novčaniku i kako se čuvaju pristupni podaci?
•Smije li pružatelj tu uslugu pružati u Hrvatskoj? Provjerite Hanfine registre i popise, a za pružatelje iz drugih država članica i registar Europskog nadzornog tijela za vrijednosne papire i tržišta kapitala (ESMA).
•Kako će tvrtka bitcoin razvrstati i mjeriti i je li to zapisano u računovodstvenoj politici?
•Tko i kada provjerava stanje i uspoređuje ga s knjigama?
•Hoće li računovodstvo dobiti potvrde o kupnji, podatke o naknadama, trag prijenosa i stanje na datum bilance?
Snimka zaslona s ukupnim stanjem nije dovoljan dokaz. Gubitak pristupnih podataka ili problem kod pružatelja zaseban je rizik, neovisan o padu cijene. Korištenjem neovlaštenog pružatelja tvrtka se izlaže dodatnom riziku. Ni odobrenje za rad ne jamči povrat uloženog novca niti štiti od pada cijene bitcoina.
Česta pitanja
Plaća li tvrtka porez na rast cijene bitcoina koji još nije prodala?
Ako bitcoin vodi po modelu troška, rast cijene do prodaje ne ulazi u računovodstveni rezultat, pa ni u osnovicu poreza na dobit. Iznimka je ukidanje ranijeg umanjenja, koje se priznaje kao prihod i prije prodaje. Ulazi li taj prihod u poreznu osnovicu, ovisi o tome je li umanjenje bilo porezno priznato. Kod modela revalorizacije porezni učinak treba posebno provjeriti.
Vrijedi li za tvrtku oslobođenje nakon dvije godine držanja?
Ne. To oslobođenje vrijedi za građane. Tvrtka dobitak od prodaje uključuje u poreznu osnovicu bez obzira na to koliko je dugo držala bitcoin.
Ako tvrtka bitcoin drži u vlastitom novčaniku, saznaje li Porezna uprava za njega?
Pružatelj izvještava o obuhvaćenim transakcijama koje obavlja za tvrtku, uključujući određene prijenose na vlastiti novčanik. Transakcije provedene bez pružatelja nisu u njegovu izvješću, ali to ne znači da Porezna uprava za njih ne može saznati drugim putem. Obveza vođenja evidencija i pravilnog obračuna poreza ostaje ista.
Mali rječnik
MSFI i MRS: Međunarodni standardi financijskog izvještavanja; stariji standardi iz tog okvira nose oznaku MRS (Međunarodni računovodstveni standard).
HSFI: Hrvatski standardi financijskog izvještavanja; u pravilu ih primjenjuju mikro, mali i srednji poduzetnici koji nisu subjekti od javnog interesa.
Hanfa: Hrvatska agencija za nadzor financijskih usluga; nadzire pružatelje usluga povezanih s kriptoimovinom sa sjedištem u Hrvatskoj.
ESMA: Europsko nadzorno tijelo za vrijednosne papire i tržišta kapitala; vodi registar pružatelja ovlaštenih u Europskoj uniji.
Uredba o tržištima kriptoimovine (MiCA): europska uredba koja propisuje tko i pod kojim uvjetima smije izdavati kriptoimovinu i pružati usluge povezane s njom.
DAC8: osma izmjena europske Direktive o administrativnoj suradnji u području oporezivanja; uvodi izvještavanje pružatelja poreznim upravama.
Pružatelj usluga povezanih s kriptoimovinom: društvo koje klijentima pruža usluge kao što su čuvanje kriptoimovine, trgovanje, zamjena za novac ili drugu kriptoimovinu, izvršavanje naloga i prijenos; primjerice burza, mjenjačnica ili skrbnik.
Vlastiti novčanik: novčanik kojim tvrtka upravlja sama i sama čuva pristupne podatke, bez burze ili skrbnika. U Uredbi (EU) 2023/1113 naziva se adresom s vlastitim hostingom.
Neodređeni vijek upotrebe: procjena da nema predvidivog kraja razdoblju u kojem će imovina tvrtki donositi ekonomske koristi.
Nadoknadivi iznos: viši od dvaju iznosa: fer vrijednosti umanjene za troškove otuđenja i vrijednosti u upotrebi.
Model troška: imovina se vodi po nabavnoj vrijednosti, umanjenoj za akumuliranu amortizaciju, ako se obračunava, i za gubitke od umanjenja vrijednosti.
Povezani članci
Zašto tvrtki s dobiti nedostaje novca za plaće
Predloženi porez na prekomjernu profitnu maržu: na koje bi se tvrtke odnosio?
Izvori
IFRS Interpretations Committee: Holdings of Cryptocurrencies, lipanj 2019.
MRS 38: Nematerijalna imovina (sažetak na stranici IFRS Foundation)
MRS 36: Umanjenje imovine (sažetak na stranici IFRS Foundation)
IASB, dokument za sjednicu u svibnju 2026. (AP17D), projekt o nematerijalnoj imovini
IASB, stranica projekta o nematerijalnoj imovini
Hrvatski standardi financijskog izvještavanja, pročišćeni tekst 2024. (HSFI 5 i HSFI 6)
Zakon o računovodstvu, pročišćeni tekst na zakon.hr, stanje provjereno 15. 10. 2026.
Uredba (EU) 2023/1114 o tržištima kriptoimovine
Hanfa: Pružanje kriptousluga od 1. srpnja 2026.
ESMA: Uredba o tržištima kriptoimovine i registar pružatelja
Direktiva Vijeća (EU) 2023/2226 (DAC8)
Narodne novine 146/2025: izmjene Zakona o administrativnoj suradnji u području poreza
Narodne novine 89/2025: Zakon o fiskalizaciji (članci 3., 38., 39. i 80.)

Kako BDMAN može pomoći
Analiziramo računovodstveni tretman kriptoimovine, pripremamo računovodstvenu politiku i dokumentaciju, usklađujemo evidenciju s izvodima i poviješću transakcija pružatelja te procjenjujemo učinak ulaganja na rezultat i likvidnost.
Porezne posljedice treba procijeniti ovlašteni porezni savjetnik, a za vašeg savjetnika možemo pripremiti potrebne financijske podatke i dokumentaciju.
Ako tvrtka drži kriptoimovinu, razvrstavanje, vrednovanje i dokumentaciju dobro je provjeriti prije zatvaranja poslovne 2026. godine.
Napomena: Primjer je pojednostavljen i nije preporuka za ulaganje u kriptoimovinu. Standardi i propisi provjereni su 15. listopada 2026. Tekst nije individualni računovodstveni, porezni ni pravni savjet.